Global66: Tu Cuenta Global

Capturas de pantalla
Detalles
- Valoración
- 1.33K reseñas
- Versión
- 5.17.1
- Desarrollador
- Global66
Análisis de Norviv
Cuando necesito mover dinero entre países, pagar en otra moneda o simplemente tener una cuenta más flexible que la de un banco tradicional, prefiero una herramienta que reúna varias tareas en un mismo lugar. Global66 está pensada justamente para ese escenario: es una aplicación de finanzas de Global66 que permite gestionar pagos, envíos, recepción, conversiones y ahorro desde una cuenta con enfoque internacional. Después de probarla, mi impresión es que resulta especialmente útil para quienes cobran, viajan o mantienen compromisos económicos en más de un país.
No la veo como un reemplazo universal de la banca diaria. Su valor aparece cuando el dinero cruza fronteras o cuando necesito organizar fondos en distintas monedas sin saltar entre varias plataformas. La experiencia es bastante directa, aunque conviene entender bien qué tipo de usuario puede aprovecharla y en qué momentos una alternativa convencional sigue siendo más práctica.
Cómo se siente Global66 en su estado actual
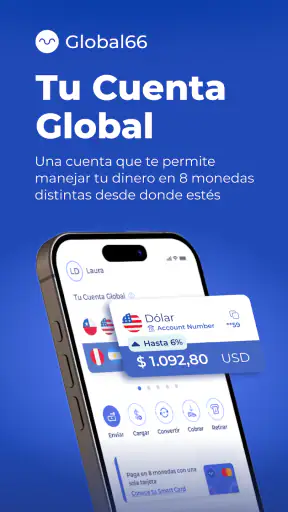
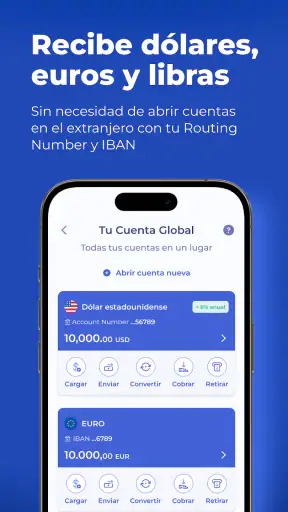
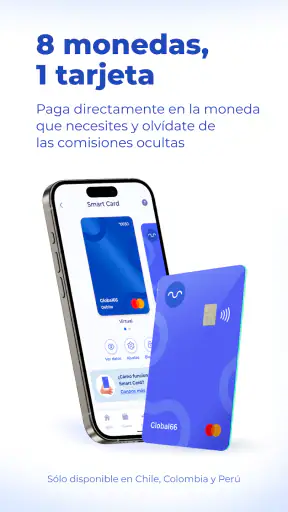
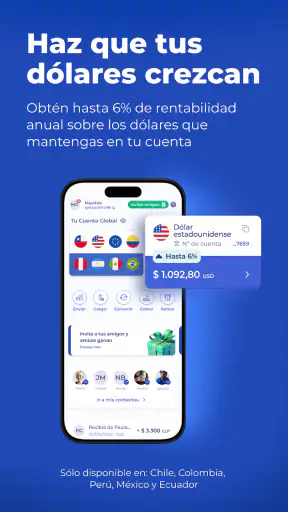
La aplicación se presenta como una cuenta global, pero lo importante no es la etiqueta sino la forma en que agrupa operaciones que normalmente aparecen separadas. Desde el mismo entorno puedo pensar en enviar dinero, recibirlo, convertirlo o reservarlo para un objetivo. Esa concentración reduce pasos, sobre todo para alguien que trabaja con clientes extranjeros, estudia fuera o ayuda económicamente a familiares en otro país.
En mi uso, la propuesta se entiende mejor como una capa financiera internacional que como una cuenta bancaria tradicional. No la instalaría únicamente para pagar compras habituales dentro de mi propio país, porque ahí el banco o la billetera local suelen tener hábitos más establecidos. En cambio, cuando aparecen distintas divisas y transferencias internacionales, Global66 tiene una razón clara para estar en el teléfono.
La aplicación es gratuita y está clasificada para público PEGI 3, algo coherente con una herramienta financiera de uso general. Está disponible desde una versión mínima de sistema operativo 10, así que antes de descargarla conviene revisar que el móvil no sea demasiado antiguo. En Android, su presencia supera el millón de instalaciones y mantiene una valoración media de 4,9 basada en alrededor de 78 mil valoraciones. Es una señal de adopción importante, aunque no sustituye la revisión personal de sus condiciones y del funcionamiento disponible para cada país.
Una cuenta pensada para varios tipos de usuario
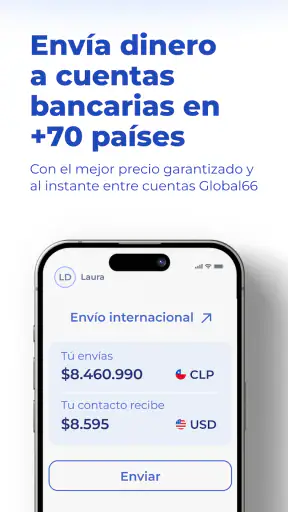
El perfil más evidente es el de quien envía dinero al extranjero con cierta frecuencia. También puede encajar con trabajadores independientes que cobran desde otros mercados, personas que pasan temporadas fuera de casa y familias que necesitan recibir fondos internacionales. Para estos casos, tener en un solo espacio la conversión y el movimiento del dinero puede ser menos agotador que mantener varias aplicaciones abiertas.
Otro uso interesante es separar dinero por propósito. Si recibo un pago internacional, puedo convertir solamente la parte que necesito para mis gastos inmediatos y conservar el resto para un viaje, una compra futura o un fondo personal. Esa forma de trabajar ayuda a no mezclar todo en la cuenta principal, aunque exige disciplina: ninguna aplicación evita por sí sola que gastemos más de lo previsto.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Para alguien que solo quiere una tarjeta para compras locales, una cuenta con sucursales o atención basada en procesos bancarios tradicionales, la propuesta puede resultar excesiva. En ese caso, el beneficio internacional no compensa necesariamente el aprendizaje inicial ni la necesidad de comprobar qué operaciones están disponibles en su situación concreta.
El flujo cotidiano: de recibir dinero a convertirlo
Un escenario realista sería el de una diseñadora que vive en un país, trabaja para un cliente de otro y necesita cubrir gastos en su moneda local. En vez de recibir el pago en una cuenta y después buscar otra solución para convertirlo, puede usar Global66 como punto de organización. Primero recibe el dinero, revisa cuánto conservar y cuánto transformar, y después separa la cantidad destinada a sus gastos. La ventaja no está solo en hacer menos movimientos, sino en ver el recorrido completo con mayor claridad.
Yo recomiendo no convertir todo automáticamente apenas entra un pago. Es más prudente identificar primero los gastos cercanos y dejar un margen para comisiones, diferencias de cambio o necesidades inesperadas. Esta estrategia es una de las formas más útiles de aprovechar la aplicación: usarla como centro de decisión, no como un botón que se pulsa sin revisar el resultado final.
También conviene comprobar dos veces los datos del destinatario antes de confirmar un envío. En operaciones internacionales, un error pequeño puede provocar retrasos, solicitudes adicionales de información o una experiencia mucho más complicada. Global66 simplifica la interfaz, pero la responsabilidad de revisar nombres, cuentas, moneda y cantidad sigue siendo del usuario.
Qué ha cambiado y qué significa su versión actual
La versión actual indicada para la aplicación es la 5.17.1. Ese dato importa porque muestra que no estamos ante un producto abandonado después de su lanzamiento: Global66 apareció el 10 de febrero de 2020 y ha seguido evolucionando hasta una versión numerada de forma clara. Aun así, una versión reciente no garantiza que cada función se comporte igual en todos los países o perfiles, por lo que yo tomaría la actualización como una señal de mantenimiento, no como promesa de disponibilidad universal.
En una aplicación financiera, la evolución suele sentirse menos en cambios llamativos y más en pequeños detalles: pantallas que explican mejor una operación, pasos de verificación más ordenados, estados de transferencia más comprensibles o una navegación que reduce dudas. Son mejoras especialmente valiosas cuando el usuario está moviendo dinero y necesita saber qué ocurre antes de confirmar.
La evolución también tiene un efecto práctico para quienes ya utilizaban el servicio. Una interfaz actualizada puede cambiar la ubicación de una acción que antes era fácil de encontrar. Por eso, después de actualizar, recomiendo hacer primero una revisión tranquila de las secciones de saldo, conversión, recepción y envío. No es buena idea descubrir un cambio de flujo mientras se intenta completar una transferencia urgente.
El desarrollador, Global66, ha mantenido una propuesta bastante enfocada: no intenta convertirse en una aplicación de entretenimiento ni en una herramienta financiera llena de funciones irrelevantes. Esa concentración es positiva para quien busca operaciones internacionales, aunque puede hacer que el usuario espere capacidades propias de un banco completo y termine comparándola con criterios que no corresponden a su objetivo principal.
El efecto para quienes ya tienen una cuenta
Para un usuario existente, la mayor ventaja de una aplicación de este tipo es la continuidad. Si ya recibe dinero, convierte fondos o envía pagos desde el mismo ecosistema, cada mejora de navegación puede ahorrar tiempo repetido. La cuenta se vuelve más útil cuando deja de ser una herramienta que abro una vez al mes y pasa a formar parte de una rutina: revisar ingresos, separar objetivos y controlar movimientos internacionales.
Sin embargo, esa comodidad también puede crear dependencia. Yo no mantendría todo mi dinero en una sola aplicación, especialmente si se trata de fondos necesarios para alquiler, alimentación o emergencias. La mejor práctica es conservar una cuenta de respaldo y descargar o guardar los comprobantes importantes. No porque Global66 sea necesariamente problemática, sino porque cualquier servicio digital puede requerir mantenimiento, verificación o asistencia en un momento inoportuno.
Para quienes actualizan desde versiones anteriores, merece la pena revisar las notificaciones y los mensajes de confirmación. En finanzas, una alerta ignorada puede ser más importante que una mejora visual. También aconsejo comprobar que los datos personales y de contacto sigan correctos, ya que una cuenta internacional depende de que la información del titular esté clara y actualizada.
Otro punto que suele pasar desapercibido es la diferencia entre saldo disponible y dinero que todavía está en proceso. No conviene asumir que una operación iniciada ya puede gastarse como si estuviera completada. Mi recomendación es esperar a que el movimiento aparezca claramente finalizado antes de comprometer ese importe, sobre todo si el pago tiene una fecha límite.
Conversión, ahorro y control del dinero
La conversión de divisas es una de las partes con más potencial, pero también una de las que exige más atención. Antes de aceptar, yo revisaría la cantidad que recibirá la otra persona o el saldo final que quedará después del cambio. Mirar solo el importe enviado puede ocultar el resultado real. La cifra que importa es la que llega o queda disponible, no la que aparece al principio del formulario.
La función de ahorro puede servir para separar objetivos, pero no la interpretaría automáticamente como una inversión ni como una cuenta remunerada. Para mí, su utilidad principal está en organizar dinero y evitar que un fondo para un viaje termine mezclado con los gastos diarios. Si buscas rendimiento, protección específica del ahorro o productos de inversión, es mejor comparar con una entidad especializada y leer cuidadosamente las condiciones aplicables.
Un método sencillo consiste en dividir cada ingreso internacional en tres partes: gastos próximos, reserva y dinero que puede convertirse más adelante. Así se reduce la presión de cambiar todo en un momento desfavorable. No hace falta hacerlo de manera rígida; basta con que la aplicación ayude a visualizar qué cantidad tiene una función concreta.
También usaría nombres mentales para cada objetivo, aunque la organización disponible dependa de la cuenta y del país. La idea es evitar el error común de considerar todo el saldo como dinero libre. Una cuenta global facilita mover fondos, pero esa facilidad puede ser un problema si se confunde disponibilidad con presupuesto.
Dónde todavía aparecen fricciones
La primera limitación es que una cuenta internacional no elimina la complejidad del sistema financiero. Hay que prestar atención a la moneda, al destinatario, al estado de la operación y a la información solicitada. Para una persona que espera una experiencia idéntica a una billetera local, estos pasos pueden parecer más pesados.
La segunda es la dependencia del contexto. Una función que me resulta útil al enviar dinero puede ser menos relevante para alguien que cobra únicamente en su país. Además, la experiencia concreta puede variar según la residencia, la moneda y el tipo de operación. Por eso no tomaría mi recorrido como una garantía de que todos los usuarios tendrán exactamente las mismas opciones.
También existe una diferencia entre rapidez percibida y rapidez real. Una interfaz clara puede hacer que el proceso parezca inmediato, pero el movimiento del dinero sigue dependiendo de revisiones, horarios, entidades receptoras y otros factores. Si una transferencia es urgente, yo no esperaría hasta el último día: dejaría margen suficiente para resolver una incidencia sin poner en riesgo un pago.
La aplicación tampoco sustituye la educación financiera básica. No basta con ver un saldo para saber si una conversión conviene, si un envío es adecuado o si el ahorro está protegido de la manera que necesitas. Global66 puede ordenar la operación, pero la decisión debe partir de una comparación del importe final, la urgencia y el propósito del dinero.
Comparación con bancos, billeteras y servicios de envío
Frente a un banco tradicional, Global66 me parece más especializada en el movimiento internacional y menos orientada a la relación bancaria completa. El banco suele ganar cuando necesitas productos locales, historial financiero, atención presencial o una infraestructura cotidiana muy conocida. Global66 gana cuando quieres reducir la cantidad de intermediarios digitales para enviar, recibir y convertir.
Frente a una billetera local, la diferencia está en el alcance. Una billetera puede ser más cómoda para pagar en comercios cercanos, dividir una cuenta o recibir dinero de amigos dentro del mismo país. La aplicación de Global66 tiene más sentido cuando la operación nace en otra moneda o termina en otro territorio. Para muchos usuarios, la combinación de ambas será más práctica que elegir solo una.
Frente a un servicio dedicado exclusivamente a remesas, la propuesta de Global66 puede resultar más completa porque no se limita a un envío puntual: también contempla recepción, conversión y ahorro. Pero si solo necesitas mandar dinero una vez y ya conoces una alternativa con un resultado final más conveniente, no habría razón para cambiar por simple curiosidad. La comparación debe hacerse con la cantidad que recibe el destinatario, el tiempo estimado y la facilidad para resolver problemas.
Mi criterio sería sencillo: utiliza Global66 como centro internacional si haces estas operaciones con cierta continuidad; usa el banco o la billetera local para lo que ya resuelven bien; y compara con un servicio de remesas cuando la única prioridad sea enviar una cantidad concreta al menor coste total posible.
Quién debería probarla y quién debería buscar otra opción
Yo la recomendaría a personas que trabajan con clientes extranjeros, reciben ayuda familiar desde otro país, viajan con frecuencia o quieren separar fondos en distintas monedas. También puede ser una buena puerta de entrada para quien se siente incómodo gestionando varias plataformas y prefiere una experiencia más concentrada.
No la elegiría como primera opción para quien necesita una sucursal, efectivo inmediato, productos de crédito o una relación bancaria local completa. Tampoco para alguien que no está dispuesto a revisar los detalles de cada transferencia. En finanzas, la comodidad tiene valor, pero una pantalla sencilla no debe convertirse en una excusa para confirmar sin leer.
Si tu conexión es inestable, tu teléfono no cumple con el sistema operativo mínimo o dependes de un acceso constante en situaciones críticas, conviene mantener una alternativa. La aplicación requiere que el usuario pueda entrar, verificar información y seguir el estado de sus operaciones. Tener un plan B es una decisión sensata para cualquier herramienta financiera móvil.
Qué conviene observar antes de convertirla en herramienta principal
Antes de usarla para cantidades importantes, haría una operación pequeña y seguiría todo el recorrido: cargar o recibir fondos, revisar la conversión, comprobar el resultado y guardar el comprobante. Ese ensayo permite conocer el ritmo real de la cuenta sin poner en juego dinero esencial. Después, aumentaría el uso de forma gradual.
También observaría cómo se muestran los costes y el resultado final antes de confirmar. No me quedaría solo con una promesa de rapidez o con el tipo de cambio visible: compararía cuánto recibe realmente la otra persona. Este hábito es más útil que perseguir una cifra aislada, porque convierte la decisión en una comparación completa.
Por último, prestaría atención a la claridad de los estados de operación y a la calidad de la ayuda cuando surge una duda. Una aplicación financiera demuestra su valor no solo cuando todo sale bien, sino cuando necesito entender por qué un movimiento sigue pendiente o qué paso debo completar. La evolución de Global66 será más convincente si continúa haciendo esas situaciones menos confusas para quienes ya confían en ella.
Mi conclusión después de usarla
Global66 me parece una aplicación de finanzas bien enfocada para gestionar dinero entre países sin repartir cada tarea en servicios distintos. Su combinación de pagos, envíos, recepción, conversión y ahorro tiene sentido para una vida económica internacional, y su versión 5.17.1 refleja un producto que ha seguido desarrollándose desde su lanzamiento. La valoración media de 4,9 y su comunidad de más de un millón de instalaciones refuerzan la impresión de que ha encontrado un público amplio.
Mi recomendación, eso sí, es usarla con criterio. No convertiría automáticamente todo el saldo, no enviaría dinero urgente en el último momento y no abandonaría por completo la cuenta bancaria local. La aprovecharía como una herramienta especializada: práctica para cruzar fronteras, organizar monedas y dar seguimiento a fondos, pero no necesariamente suficiente para cubrir todas las necesidades financieras de una persona.
En resumen, Global66 merece la pena si el dinero internacional forma parte de tu rutina. Para un uso exclusivamente local, probablemente una billetera o banco de siempre sea más simple. Para quien necesita recibir, enviar, convertir y reservar fondos desde una misma cuenta, ofrece una experiencia coherente y con margen para convertirse en una pieza útil de la vida financiera diaria, siempre que se revisen los detalles antes de confirmar cada operación.
Preguntas frecuentes
01¿Qué es Global66: Tu Cuenta Global y para qué sirve?
Global66: Tu Cuenta Global es una aplicación financiera diseñada para gestionar dinero en distintos países desde el teléfono móvil. Permite consultar saldos, enviar y recibir transferencias internacionales, cambiar divisas y, según el país del usuario, acceder a una cuenta multidivisa y otros servicios financieros. Las funciones disponibles pueden variar de acuerdo con la ubicación, la regulación local y la verificación de identidad.
02¿Es seguro utilizar Global66 para enviar dinero y guardar fondos?
La aplicación incorpora medidas habituales de seguridad, como acceso protegido, verificación de identidad y controles para autorizar operaciones. Aun así, ningún servicio digital elimina por completo los riesgos, por lo que conviene activar todas las opciones de seguridad disponibles, utilizar una contraseña exclusiva y evitar iniciar sesión desde dispositivos públicos. Antes de transferir dinero, revisa cuidadosamente el destinatario, la moneda, las comisiones y el tipo de cambio aplicado.
03¿Qué documentos necesito para registrarme en Global66?
Para abrir una cuenta normalmente es necesario proporcionar datos personales, un número de teléfono o correo electrónico y un documento oficial de identidad. En algunos casos, la plataforma puede solicitar una fotografía del documento, una verificación facial, comprobantes de domicilio o información adicional sobre el origen de los fondos. Los requisitos dependen del país de residencia, la normativa vigente y el tipo de operación que quieras realizar.
04¿Global66 cobra comisiones por transferencias, cambios de moneda o retiros?
Global66 puede aplicar comisiones, márgenes en el tipo de cambio o cargos específicos según el servicio utilizado, el país de origen y destino, la moneda y el método de pago. La tarifa final debería mostrarse antes de confirmar una operación, aunque también pueden intervenir costos de bancos intermediarios o entidades receptoras. Es recomendable comparar el importe que recibirá el destinatario y revisar las condiciones actualizadas en la aplicación.
05¿En qué países y monedas está disponible Global66?
La disponibilidad de Global66 no es idéntica para todos los usuarios. Los países admitidos, las monedas compatibles, los límites de operación y las funciones —como transferencias locales, cuenta multidivisa, tarjeta o recepción de pagos— dependen de la residencia y de la regulación de cada mercado. Antes de descargarla o registrarte, comprueba en la tienda oficial y en la web de Global66 si el servicio está habilitado en tu país.


